

07/04/2026
Empresas
- Alphabet (GOOGL) anunció el lanzamiento de Gemma 4, una familia de modelos de inteligencia artificial de código abierto disponibles bajo licencia Apache 2.0. La compañía señaló que los modelos Gemma han sido descargados más de 400 millones de veces desde el lanzamiento de su primera generación.
- Amazon (AMZN) a través de su división de nube, Amazon Web Services, amplió su colaboración con Siemens Energy, consolidándose como proveedor estratégico de servicios cloud para la compañía de tecnología energética.
- Microsoft (MSFT) invertirá US$10,000 millones en Japón y mantiene conversaciones con Sakura Internet (3778.T) y SoftBank (9984.T) para expandir su infraestructura de inteligencia artificial en el país.
- Tesla (TSLA) reportó entregas del 1.ºT26 de 358,023 vehículos, por debajo del consenso (rango de 365,645-370,000). Aunque crecieron 6.0% interanual, el dato confirma una recuperación débil tras dos años de caídas en ventas, reforzando dudas sobre su dinámica de crecimiento.
Mercados internacionales
- La semana pasada estuvo marcada por una recuperación técnica de los principales índices estadounidenses, en un contexto aún dominado por elevada volatilidad y fuerte sensibilidad a los acontecimientos geopolíticos.
- A pesar de la inestabilidad intradiaria (con fuertes oscilaciones vinculadas al conflicto en Medio Oriente), los benchmarks lograron cerrar en terreno positivo: el S&P 500 avanzó 3.4%, el Nasdaq lideró con un incremento de 4.4% y el Dow Jones ganó 2.9%.
- El principal driver de la semana volvió a ser el desempeño del petróleo, que registró fuertes incrementos tras los comentarios del presidente de EE. UU., Donald Trump, sugiriendo una prolongación del conflicto con Irán.
- El repunte del crudo (con el WTI superando los US$110.0) refuerza los riesgos inflacionarios, en un entorno donde se espera que los precios energéticos se mantengan elevados por más tiempo, afectando tanto al consumo como a las expectativas de política monetaria.
- El rendimiento de los Treasuries norteamericanos a 10 años cerró en 4.32%, alejándose de los mínimos de dos semanas alcanzados tras el informe de empleo, y reforzando las expectativas de que la Fed mantendrá sin cambios las tasas de interés este año.
- El dólar cerró estable la semana pasada, ante las expectativas de una postura más restrictiva por parte de la Reserva Federal.
Noticias internacionales
- El mercado laboral de EE. UU. mostró un repunte en marzo, con unas nóminas no agrícolas que aumentaron en 178,000 puestos durante el mes, revirtiendo la caída de 133,000 puestos en febrero, y superando ampliamente la estimación del consenso (59,000).
- La tasa de desempleo descendió levemente hasta 4.3%, aunque esto se debió principalmente a una fuerte caída en la fuerza laboral que se redujo en 396,000 personas. La tasa de participación cayó a 61.9%, su nivel más bajo desde noviembre de 2021.
- El índice PMI manufacturero ISM de EE. UU. aumentó a 52.7 puntos en marzo de 2026, desde 52.4 puntos en febrero y por encima de las previsiones (52.5 puntos). El dato señala el mayor crecimiento de la actividad fabril desde agosto de 2022.
- La inflación anual de la eurozona se aceleró a 2.5% en marzo de 2026, desde 1.9% en febrero, aunque ligeramente por debajo de las expectativas (2.6%). Es el nivel más alto desde enero de 2025 y se mantiene por encima del objetivo del Banco Central Europeo.
- El Indicador de Sentimiento Económico (ESI) de la eurozona cayó a 96.6 puntos en marzo de 2026 desde 98.2 puntos, quedando por debajo del consenso (96.8 puntos). La caída reflejó el aumento de las expectativas de inflación vinculadas al conflicto en Medio Oriente.
- El PMI manufacturero de China (RatingDog) cayó a 50.8 puntos en marzo de 2026 desde 52.1 puntos, señalando una desaceleración en la expansión. La producción y los nuevos pedidos continuaron creciendo, pero a menor ritmo.
- La tasa de desempleo en Japón se ubicó en 2.6% en febrero de 2026, por debajo de las previsiones (2.7%). La tasa de participación laboral se mantuvo en 63.5%, y el ratio de ofertas de empleo por solicitante se ubicó en 1.19.
Indicadores bursátiles
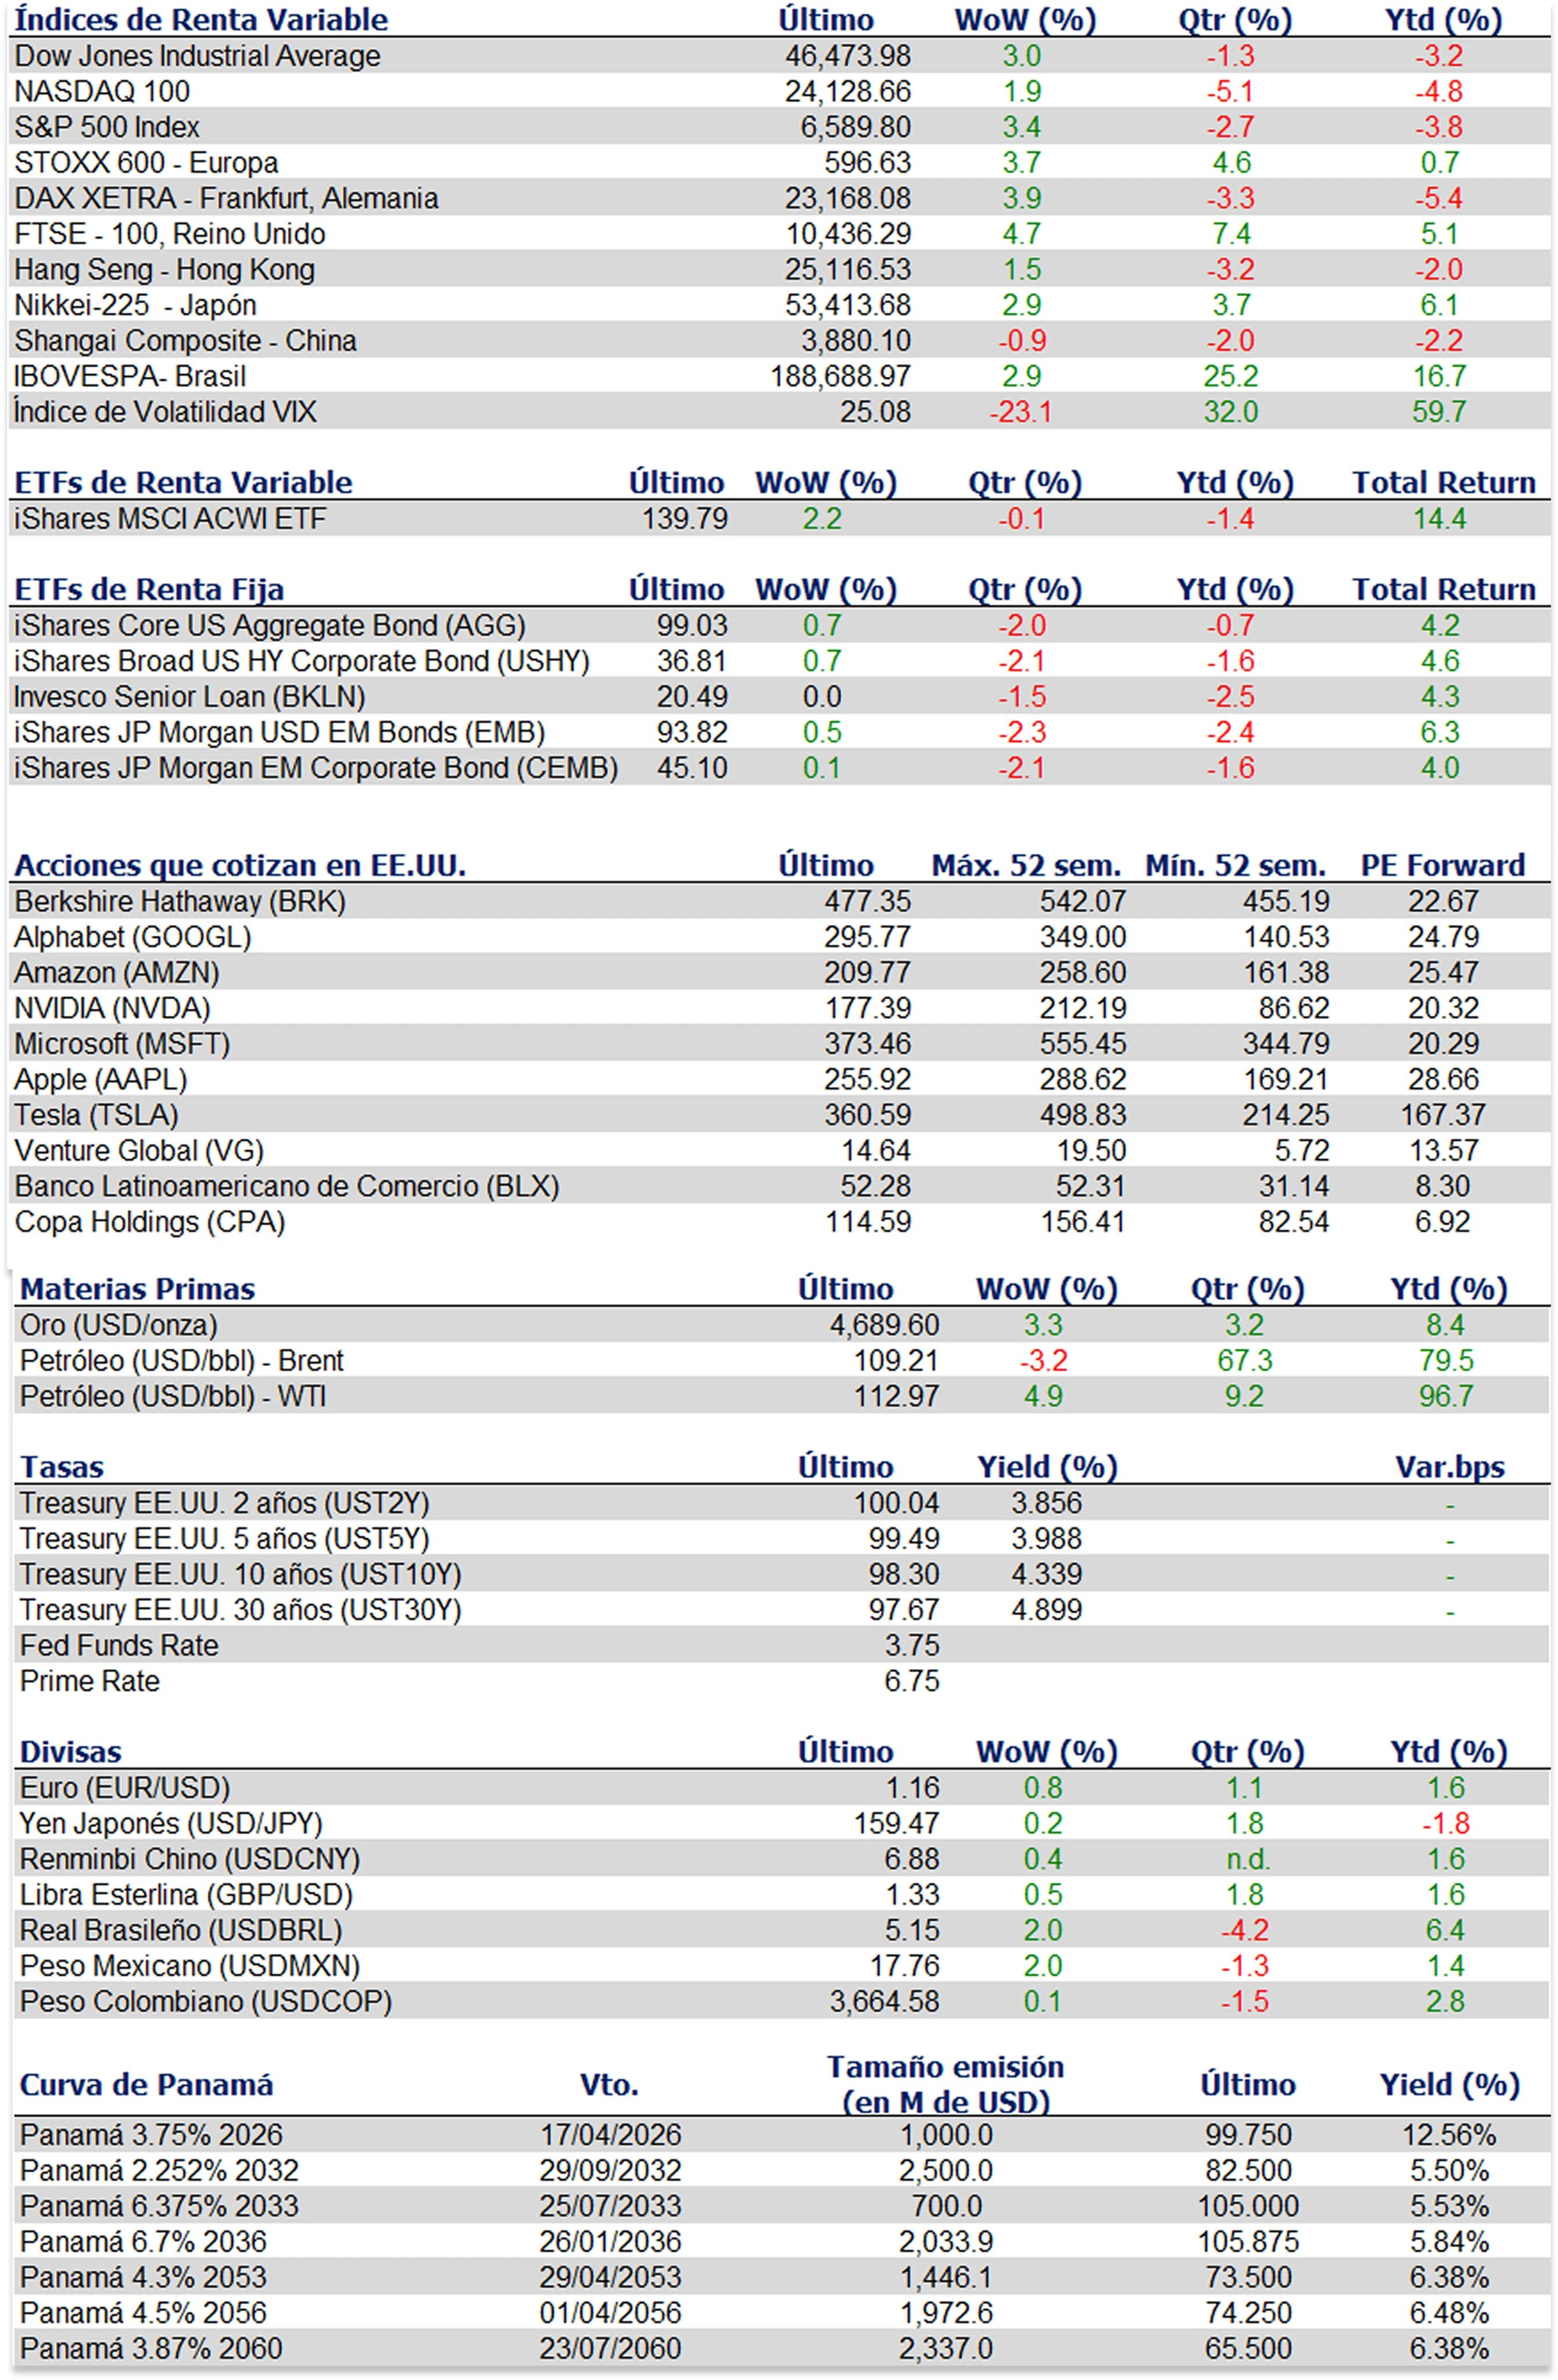
Fuente: LSEG. Resumen correspondiente al 02/04/2026
Noticias locales
- Las exportaciones panameñas mostraron una mejora en diversificación geográfica, donde su participación en el Caribe pasó de 3.9% a 8.3% en 2025, duplicando su peso relativo. Este crecimiento refleja una estrategia de apertura comercial hacia nuevos mercados y mayor inserción regional.
Bolsa de Valores de Panamá
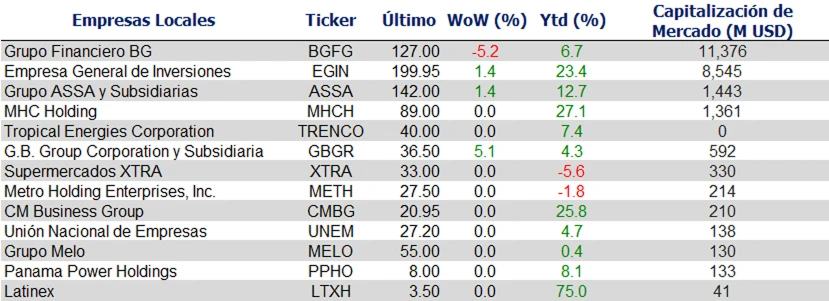
Fuente: Bolsa de Valores de Panamá, precios al 02/04/2026
Reportes relevantes de la semana
Martes 7 de abril:
- En EE. UU., se publican los pedidos de bienes duraderos, el dato de empleo ADP y la actualización del GDPNow de la Fed de Atlanta.
- En Europa, se conocen los PMIs de servicios y compuesto de la eurozona, Alemania y el Reino Unido.
- En Asia, se conocen los datos de cuenta corriente de Japón.
Miércoles 8 de abril:
- En EE. UU., se destacarán los inventarios de petróleo (EIA) y la publicación de las actas del FOMC.
- En Europa, se conocerán las ventas minoristas de la eurozona y los pedidos de fábrica en Alemania, junto con la reunión no monetaria del BCE. En el Reino Unido, se publicará el PMI del sector construcción.
Jueves 9 de abril:
- En EE. UU., se publicará el índice PCE (inflación preferida de la Fed), junto con el Producto Interno Bruto (PIB) final del 4.ºT25, el gasto personal y las solicitudes de subsidio por desempleo.
- En Europa, se conocerá la balanza comercial y la producción industrial de Alemania, además del informe de condiciones crediticias del Banco de Inglaterra (BoE).
- En Asia, se divulgarán los datos de inflación (IPC e IPP) de China.
Viernes 10 de abril:
- En EE. UU., se publicará el IPC (general y subyacente), junto con las expectativas de inflación y el sentimiento del consumidor de la Universidad de Michigan.
- En Europa, se conocerá el dato final de inflación en Alemania.
Este boletín se emite exclusivamente con fines informativos y no constituye asesoría legal, financiera, comercial, fiscal, de inversión, ni una oferta, invitación o recomendación para la compra o venta de valores, títulos, servicios o bienes.
El boletín puede incluir referencias, análisis o hipervínculos a contenidos de terceros, ajenos al banco, sobre los cuales no se ejerce control ni se asume responsabilidad alguna por su contenido, políticas de privacidad o prácticas. La inclusión de dichos enlaces no implica respaldo, patrocinio ni asociación. No se garantiza la exactitud, integridad, ni vigencia de la información contenida en este boletín, la cual puede ser modificada sin previo aviso.
Antes de tomar cualquier decisión, el lector debe evaluar su situación particular y obtener asesoría profesional independiente. El banco no será responsable por pérdidas o daños directos o indirectos derivados del uso, interpretación o aplicación de esta información.
Research for Traders es un tercero independiente ajeno al banco y no recibe ninguna remuneración, comisión o incentivo alguno derivado de las operaciones que se realicen sobre los activos mencionados en el presente boletín.
Este material es de uso exclusivo del destinatario y no podrá ser reproducido, distribuido ni divulgado, total o parcialmente, sin autorización previa de Research for Traders o de los respectivos titulares de los derechos.