

29/12/2025
Empresas
Alphabet (GOOGL) anunció la adquisición de la empresa de centros de datos Intersect por $4,750 millones, en el marco de su necesidad de incrementar capacidad energética para sostener la creciente demanda de cómputo en inteligencia artificial.
Amazon (AMZN) bloqueó más de 1,800 solicitudes sospechosas vinculadas a Corea del Norte para roles remotos en IT, citando intentos de canalizar salarios hacia el régimen y el uso de “granjas de laptops”.
Nvidia (NVDA) cerró un acuerdo por $20,000 millones para licenciar la tecnología de chips de la startup Groq y contratar a su CEO Jonathan Ross (exlíder del programa de chips de IA de Google) junto a parte del equipo ejecutivo y de ingeniería.
Tesla (TSLA) quedó bajo investigación luego que el regulador de seguridad vial de EE. UU. informó que abrió una investigación por posibles defectos en los Model 3 (179,000 unidades de 2022) por dudas sobre accesibilidad del mecanismo de apertura de puertas en emergencias.
Mercados internacionales
Los principales índices estadounidenses cerraron la semana pasada en alza, en un contexto de bajo flujo de información macroeconómica y corporativa tras el feriado de Navidad.
El S&P 500 avanzó +1.4% en forma semanal, alcanzando nuevos máximos históricos, apoyado más en factores técnicos y de posicionamiento que en drivers fundamentales.
En línea, los índice Nasdaq Composite y Nasdaq 100 mostraron subas de +1.2%, respectivamente, aunque con un desempeño algo más moderado.
El Dow Jones Industrial, ganó +1.2% en forma semanal, acompañando el tono positivo del mercado.
La caída semanal del VIX hasta los 13.6 puntos reforzó la lectura de un entorno de mayor apetito por riesgo y volatilidad contenida.
El rendimiento de los treasuries norteamericanos a 10 años cerró el viernes en niveles del 4.14%, mientras se continúan evaluando las perspectivas de política monetaria de la Reserva Federal (Fed).
El petróleo subió 1.0% la semana pasada en un mercado que asimila señales diplomáticas entre Ucrania y Rusia que podrían eventualmente facilitar un mayor retorno de crudo ruso al mercado global, que ya enfrenta riesgos de sobreoferta para 2026.
El índice dólar (DXY) cerró la semana cerca de sus mínimos de 12 semanas, operando estable en torno a su nivel más bajo desde principios de octubre, en una dinámica condicionada por la expectativa de nuevos recortes de tasas por parte de la Fed en 2026 y por la baja de los rendimientos de los treasuries.
Noticias internacionales
El PIB de EE. UU. avanzó 4.3% interanual en el tercer trimestre, el mayor ritmo en dos años, comparado con 3.8% del segundo trimestre y por encima de las previsiones de 3.3%, según la estimación retrasada. El crecimiento reflejó principalmente aumentos en el consumo, las exportaciones y el gasto público.
La producción industrial de EE. UU. subió en promedio 0.1% mensual en octubre y noviembre, mostrando un ritmo similar al de septiembre, aunque algo inferior al promedio de los últimos 12 meses. En términos interanuales, la producción industrial aumentó 2.5% en noviembre 2025.
Las matriculaciones de autos en la Unión Europea crecieron 2.1% interanual en noviembre 2025 (vs. +5.8% en octubre), acumulando cinco meses consecutivos de expansión. Entre enero-noviembre, las matriculaciones totales crecieron 1.4% interanual.
El déficit de cuenta corriente del Reino Unido se redujo a £12,100 millones (1.6% del PIB) en el tercer trimestre desde £21,200 millones (revisado), mejorando sustancialmente respecto de lo esperado (£21,300 millones).
El Banco Popular de China (PBoC) mantuvo sin cambios la tasa Prime a un año y 5 años en 3% y 3.5%, respectivamente, por séptima reunión consecutiva, en línea con lo esperado. La tasa a un año influye en la mayoría de los préstamos nuevos y vigentes, mientras que la de cinco años impacta en las hipotecas.
La producción industrial de Japón cayó 2.6% MoM en noviembre (vs. +1.5% previo) y 2.1% interanual (vs +1.6%), la mayor baja desde mayo, afectada por la debilidad de la demanda externa y ajustes de inventarios.
Indicadores bursátiles
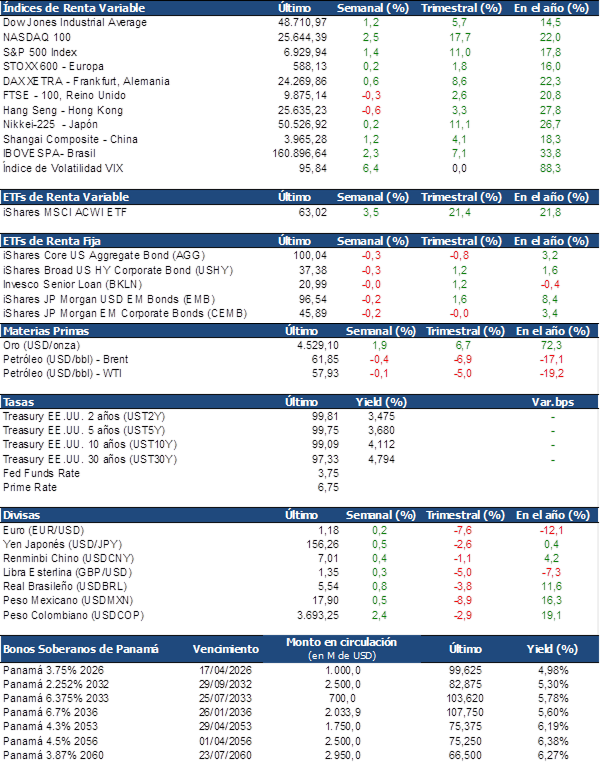
Fuente: LSEG. Resumen correspondiente al 26/12/2025
Noticias locales
La Autoridad Nacional de Aduanas de Panamá cerró 2025 con $1,300.99 millones recaudados, un aumento del 5.0% en forma interanual, impulsado por mayores controles y operativos como “Navidad sin Contrabando”. Esta mejora refleja un fortalecimiento de la fiscalización aduanera, aunque el país enfrenta retos estructurales para cumplir metas fiscales en 2026.
Al cierre de noviembre la deuda pública de Panamá ascendió a $58,904.6 millones, subiendo $71.9 millones desde octubre, principalmente por emisión de Letras del Tesoro. El Consejo de Gabinete aprobó un financiamiento del Banco Mundial por hasta $1,900 millones para refinanciar vencimientos y reducir costos financieros, con desembolso previsto en enero de 2026.
Hasta octubre de 2025, los ingresos tributarios acumulados alcanzaron $5,213.9 millones, un crecimiento interanual de 15.2%, pero $1,156.6 millones por debajo de lo proyectado, con impuestos directos liderando el avance y los indirectos rezagados, evidenciando desafíos para cumplir metas fiscales.
Entre enero y septiembre de 2025 Panamá registró 2.14 millones de visitantes internacionales, un aumento del 5.7%, y captó $4,916.7 millones en divisas por turismo, un crecimiento del 9% frente a 2024, reforzando el aporte del sector al crecimiento económico.
El sector hotelero de Panamá cerraría el año con una ocupación estimada de 56.5%, ligeramente superior a 2024, pero con más de 4,000 habitaciones vacías, lo que limita la rentabilidad pese al aumento de turistas, reflejando un desafío para la industria pese al crecimiento de visitantes e ingresos por turismo.
Bolsa de Valores de Panamá
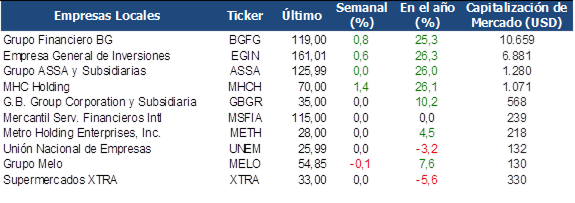
Fuente: Bolsa de Valores de Panamá, precios al 26/12/2025
Reportes relevantes de la semana
Martes 30 de diciembre:
- En EE. UU., se conocerán las actas de la última reunión de la Reserva Federal (Fed).
- En Asia, se publicarán los índices PMIs de China.
Miércoles 31 de diciembre:
- En EE. UU., se conocerán las solicitudes iniciales de subsidio por desempleo y el PMI de Chicago.
Viernes 02 de enero:
- En EE. UU., se conocerán el gasto de construcción y el PMI manufacturero.
- En Europa, se publicará el índice de precios al consumidor (IPC)y el PMI manufacturero del Reino Unido, así como los PMIs manufactureros de Alemania y la Eurozona.
Este boletín se emite exclusivamente con fines informativos y no constituye asesoría legal, financiera, comercial, fiscal, de inversión, ni una oferta, invitación o recomendación para la compra o venta de valores, títulos, servicios o bienes.
El boletín puede incluir referencias, análisis o hipervínculos a contenidos de terceros, ajenos al banco, sobre los cuales no se ejerce control ni se asume responsabilidad alguna por su contenido, políticas de privacidad o prácticas. La inclusión de dichos enlaces no implica respaldo, patrocinio ni asociación. No se garantiza la exactitud, integridad, ni vigencia de la información contenida en este boletín, la cual puede ser modificada sin previo aviso.
Antes de tomar cualquier decisión, el lector debe evaluar su situación particular y obtener asesoría profesional independiente. El banco no será responsable por pérdidas o daños directos o indirectos derivados del uso, interpretación o aplicación de esta información.
Research for Traders es un tercero independiente ajeno al banco y no recibe ninguna remuneración, comisión o incentivo alguno derivado de las operaciones que se realicen sobre los activos mencionados en el presente boletín.
Este material es de uso exclusivo del destinatario y no podrá ser reproducido, distribuido ni divulgado, total o parcialmente, sin autorización previa de Research for Traders o de los respectivos titulares de los derechos.