

05/05/2026
Empresas
- Alphabet (GOOGL) superó expectativas en ingresos durante el 1.ºT26, con Google Cloud creciendo 63.0% hasta US$20,020.0 millones y acumulando una cartera de pedidos de US$460,000.0 millones. La compañía elevó su guía de capex para 2026.
- Amazon (AMZN) reportó que su unidad de nube AWS incrementó los ingresos del 1.ºT26 en 28.0% hasta US$37,590.0 millones y el ingreso operativo en 23.0% hasta US$14,160.0 millones, superando estimaciones.
- Apple (AAPL) reportó un EPS de US$2.01 sobre ingresos de US$111,200.0 millones, con el segmento iPhone generando US$56,990.0 millones y Servicios aportando US$30,980.0 millones . Anunció un aumento de 4.0% en el dividendo y un programa de recompra de acciones.
- Bladex (BLX) informó que su Directorio aprobó un dividendo en efectivo trimestral de US$0.6875 por acción correspondiente al 1.ºT26. El pago se realizará el 27 de mayo de 2026 a los accionistas registrados al 8 de mayo de 2026.
- Berkshire Hathaway (BRK.A) (BRK.B) reportó un incremento de 18.0% en sus ganancias operativas del 1.ºT26. Las ganancias operativas ascendieron a US$11,350.0 millones, frente a US$9,640.0 millones en el mismo periodo del año anterior.
- Copa Airlines (CPA) anunció un pedido firme de 40 aeronaves Boeing 737 MAX, con opciones para adquirir hasta 20 unidades adicionales. La aerolínea planea utilizar estos aviones para expandir y modernizar su flota durante los próximos ocho años.
- Microsoft (MSFT) reportó ingresos de US$82,890.0 millones en su 3.ºT26 (fiscal) y un EPS de US$4.27. El crecimiento de Azure alcanzó 40.0%, superando previsiones, mientras que los ingresos anualizados vinculados a inteligencia artificial llegaron a US$37,000.0 millones. El capex se ubicó en US$31,900.0 millones, por debajo de lo esperado.
Mercados internacionales
- La renta variable estadounidense cerró con tono positivo la semana pasada, con avances moderados pero generalizados en los principales índices, en un contexto marcado por nuevos máximos históricos y una combinación de sólidos resultados corporativos y cierta moderación en las tensiones geopolíticas.
- El S&P 500 avanzó 0.9% semanal, consolidando su reciente rally y alcanzando nuevos récords, mientras que el Nasdaq 100 (1.5%) y el Nasdaq Composite (1.1%) volvieron a liderar los avances, impulsados por el buen desempeño del sector tecnológico.
- A su vez, el Dow Jones registró el menor avance (0.6%), aunque manteniendo igualmente un desempeño positivo.
- Desde el punto de vista de los fundamentos, el mercado encontró soporte en una combinación de factores. Por un lado, la temporada de resultados (con sorpresas positivas destacadas como la de Apple) reforzó la resiliencia en el crecimiento corporativo, particularmente en tecnología.
- Las señales de posibles avances en las negociaciones entre EE. UU. e Irán contribuyeron a moderar el precio del petróleo, reduciendo presiones inflacionarias en el margen y mejorando el sentimiento inversor.
- El petróleo WTI subió 8.0% la semana pasada, recortando las ganancias semanales ante expectativas de que un frágil alto el fuego entre EE. UU. e Irán pueda derivar en una solución más duradera.
- El rendimiento de los Treasuries norteamericanos a 10 años cerró en 4.37%.
Noticias internacionales
- El Índice de Precios de Gastos de Consumo Personal (PCE) de EE. UU. aumentó 0.7% mensual en marzo, en línea con lo esperado y acelerándose desde el 0.4% registrado en febrero, marcando el mayor incremento desde junio de 2022.
- La Reserva Federal (Fed) mantuvo sin cambios la tasa de interés en el rango de 3.5%-3.75% por tercera reunión consecutiva en abril, en línea con las expectativas. El mercado no solo anticipaba la pausa, sino que actualmente descuenta ausencia de cambios durante el resto del año e incluso iniciando 2027.
- La economía de EE. UU. creció 2.0% YoY en el 1.ºT26, acelerándose desde el 0.5% registrado en el trimestre previo, aunque por debajo del 2.3% esperado por el mercado, según la estimación preliminar.
- El Banco Central Europeo (BCE) mantuvo sin cambios sus tasas en abril, con la tasa principal en 2.15% y la de depósito en 2.0%. La postura fue cautelosa, evaluando el impacto del conflicto en inflación y crecimiento.
- El Banco de Inglaterra (BoE) decidió por 8-1 votos, mantener su tasa de interés de referencia en 3.75%. Un miembro votó por subirla a 4%, y varios funcionarios señalaron que podrían considerar incrementos adicionales.
- El Banco de Japón (BoJ) mantuvo su tasa de interés en 0.75%, el nivel más alto desde 1995, con una votación de 6-3. Tres miembros votaron por subirla a 1.0%.
Indicadores bursátiles
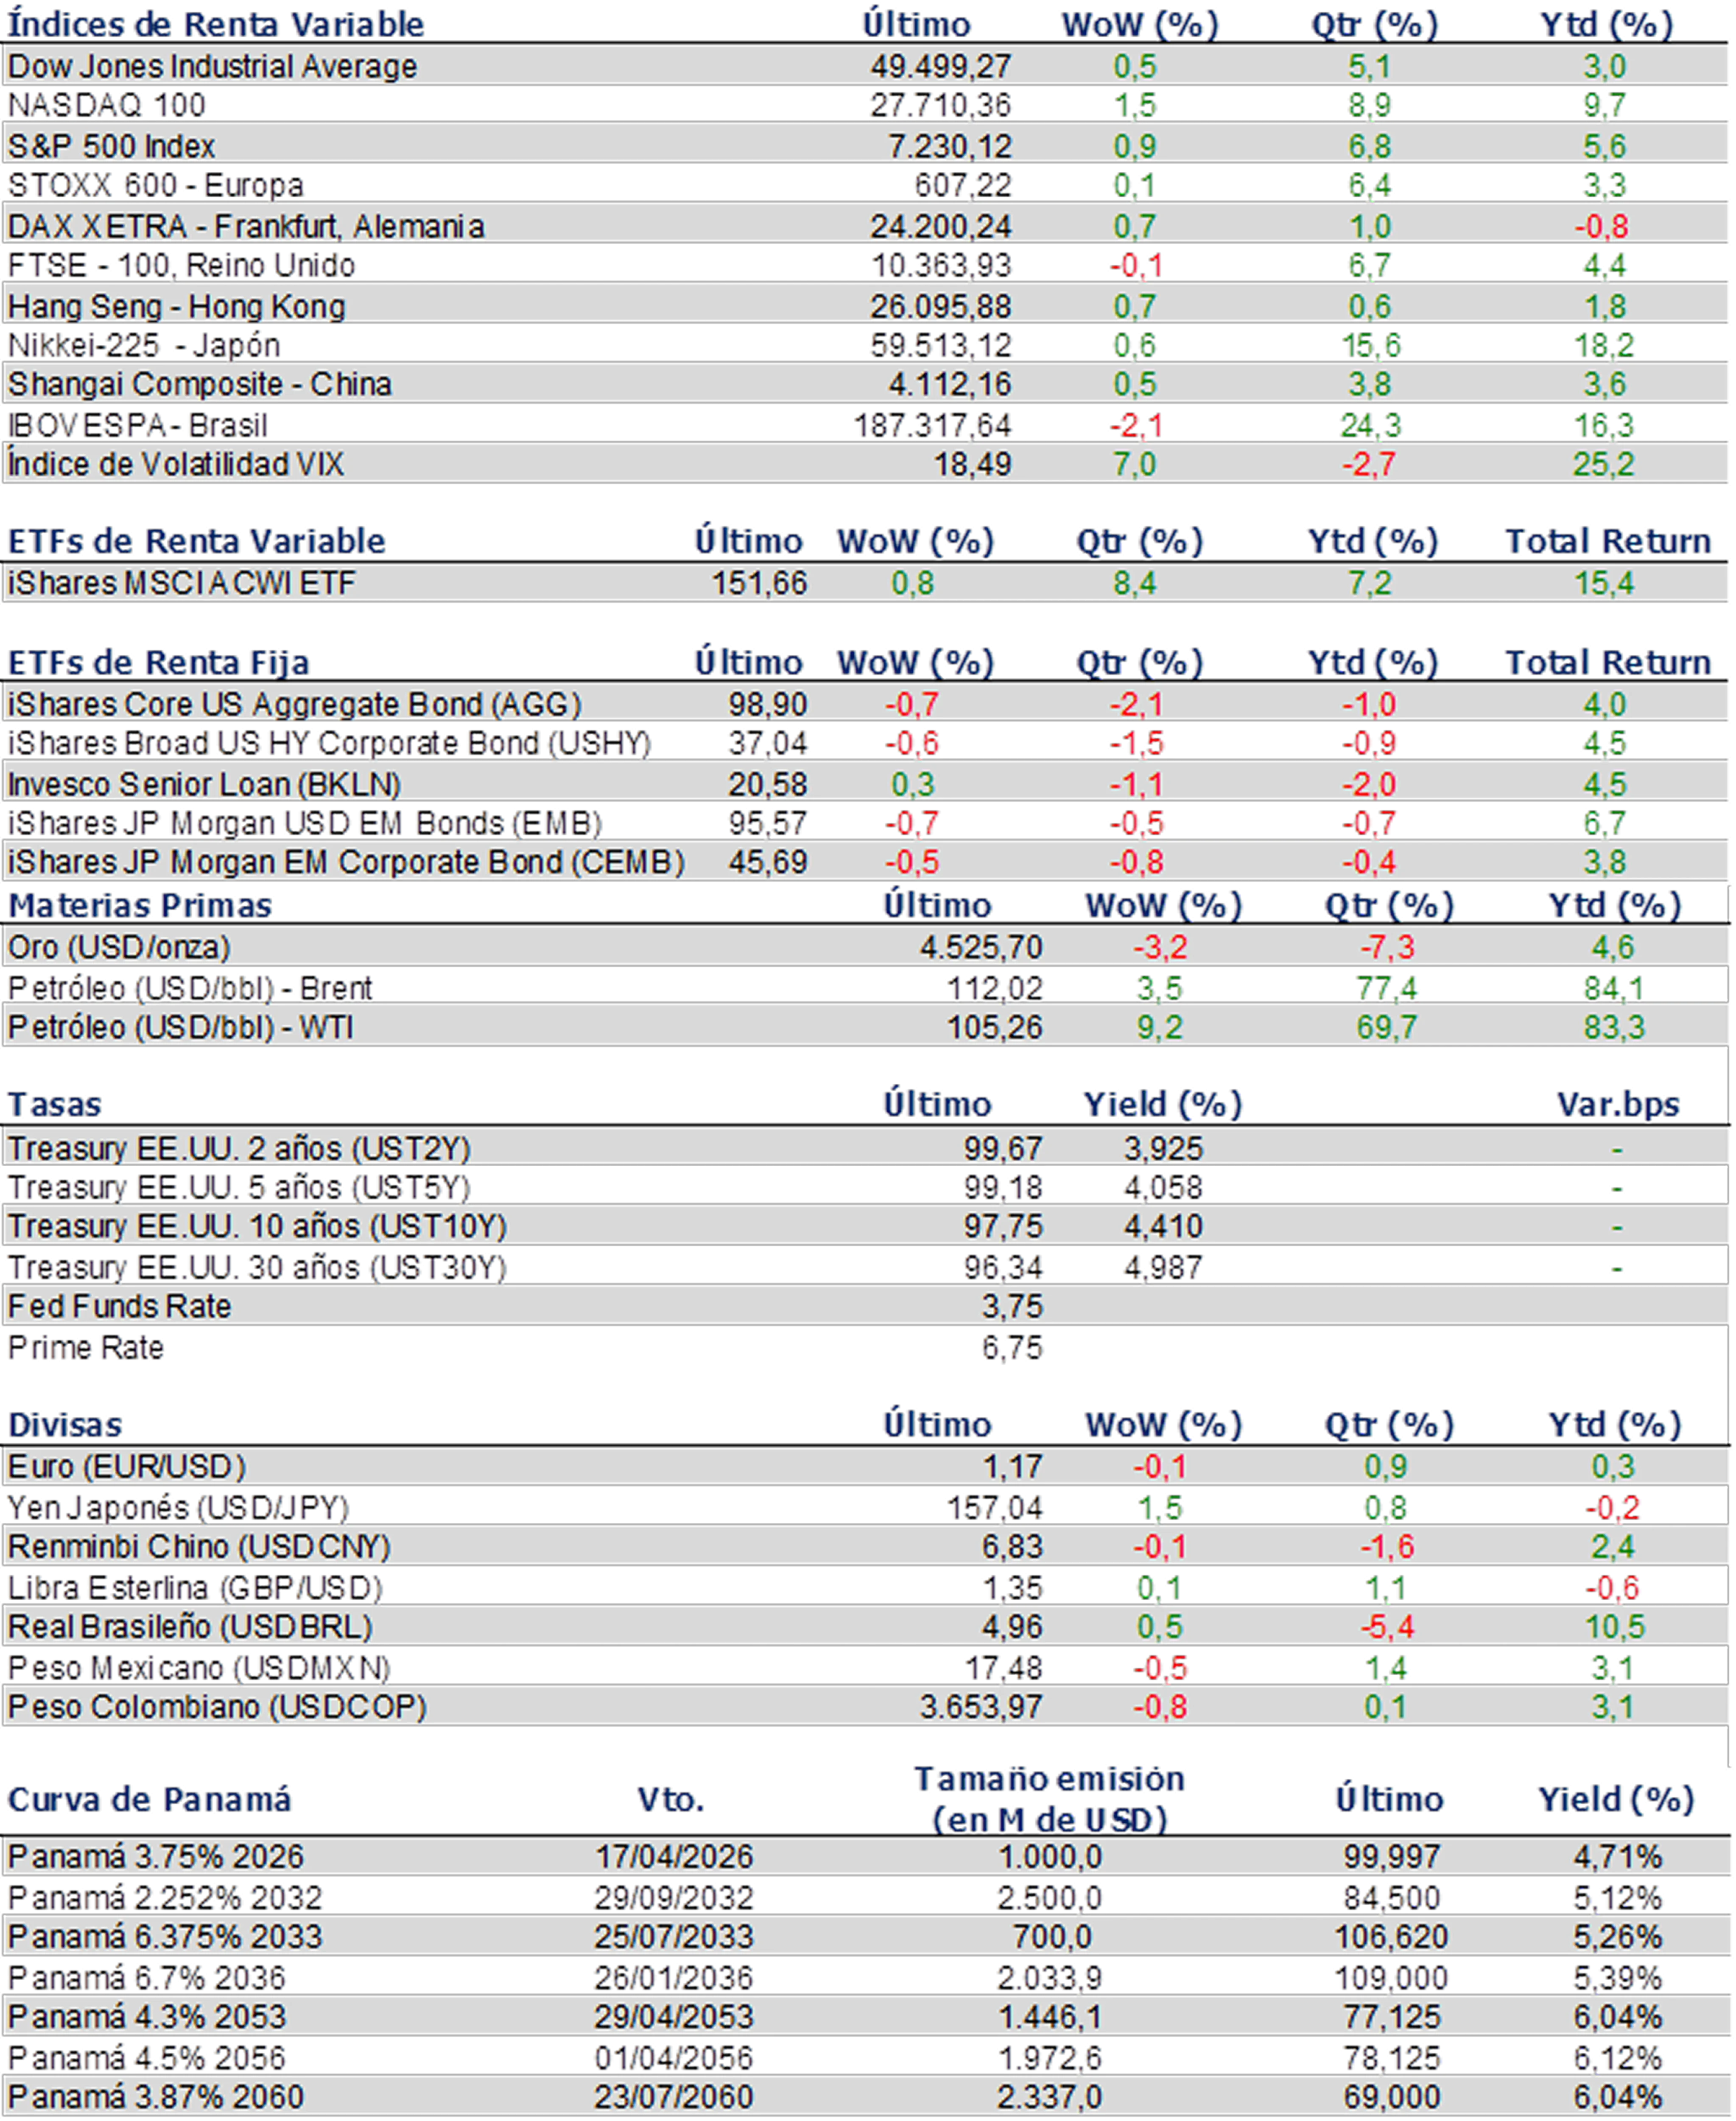
Fuente: LSEG. Resumen correspondiente al 30/04/2026
Noticias locales
- El 54.62% de los nuevos contratos laborales en 2025 fueron de tipo definido (con vencimiento), aumentando desde 46.89%, mientras que los contratos indefinidos también crecieron, aunque con menor peso, pasando de 21.05% a 25.29%, según el Instituto de Estudios Nacionales de la Universidad de Panamá.
- Un proyecto de ley propone financiar pensiones mediante un cargo de US$1.50 por TEU en puertos, lo que podría generar unos US$14.8 millones anuales considerando un movimiento de 9.9 M de TEU en 2025 (+3.6%), beneficiando a unos 95,000 jubilados con ingresos bajos.
- El Centro Bancario Internacional (CBI) de Panamá mostró solidez en el 1.°T26, con activos por US$164.21 billones (4.5% YoY) y depósitos por US$118.52 billones (6.6%), impulsados principalmente por depósitos de particulares (US$93.91 billones, 79.2% del total), según la Superintendencia de Bancos de Panamá.
Bolsa de Valores de Panamá
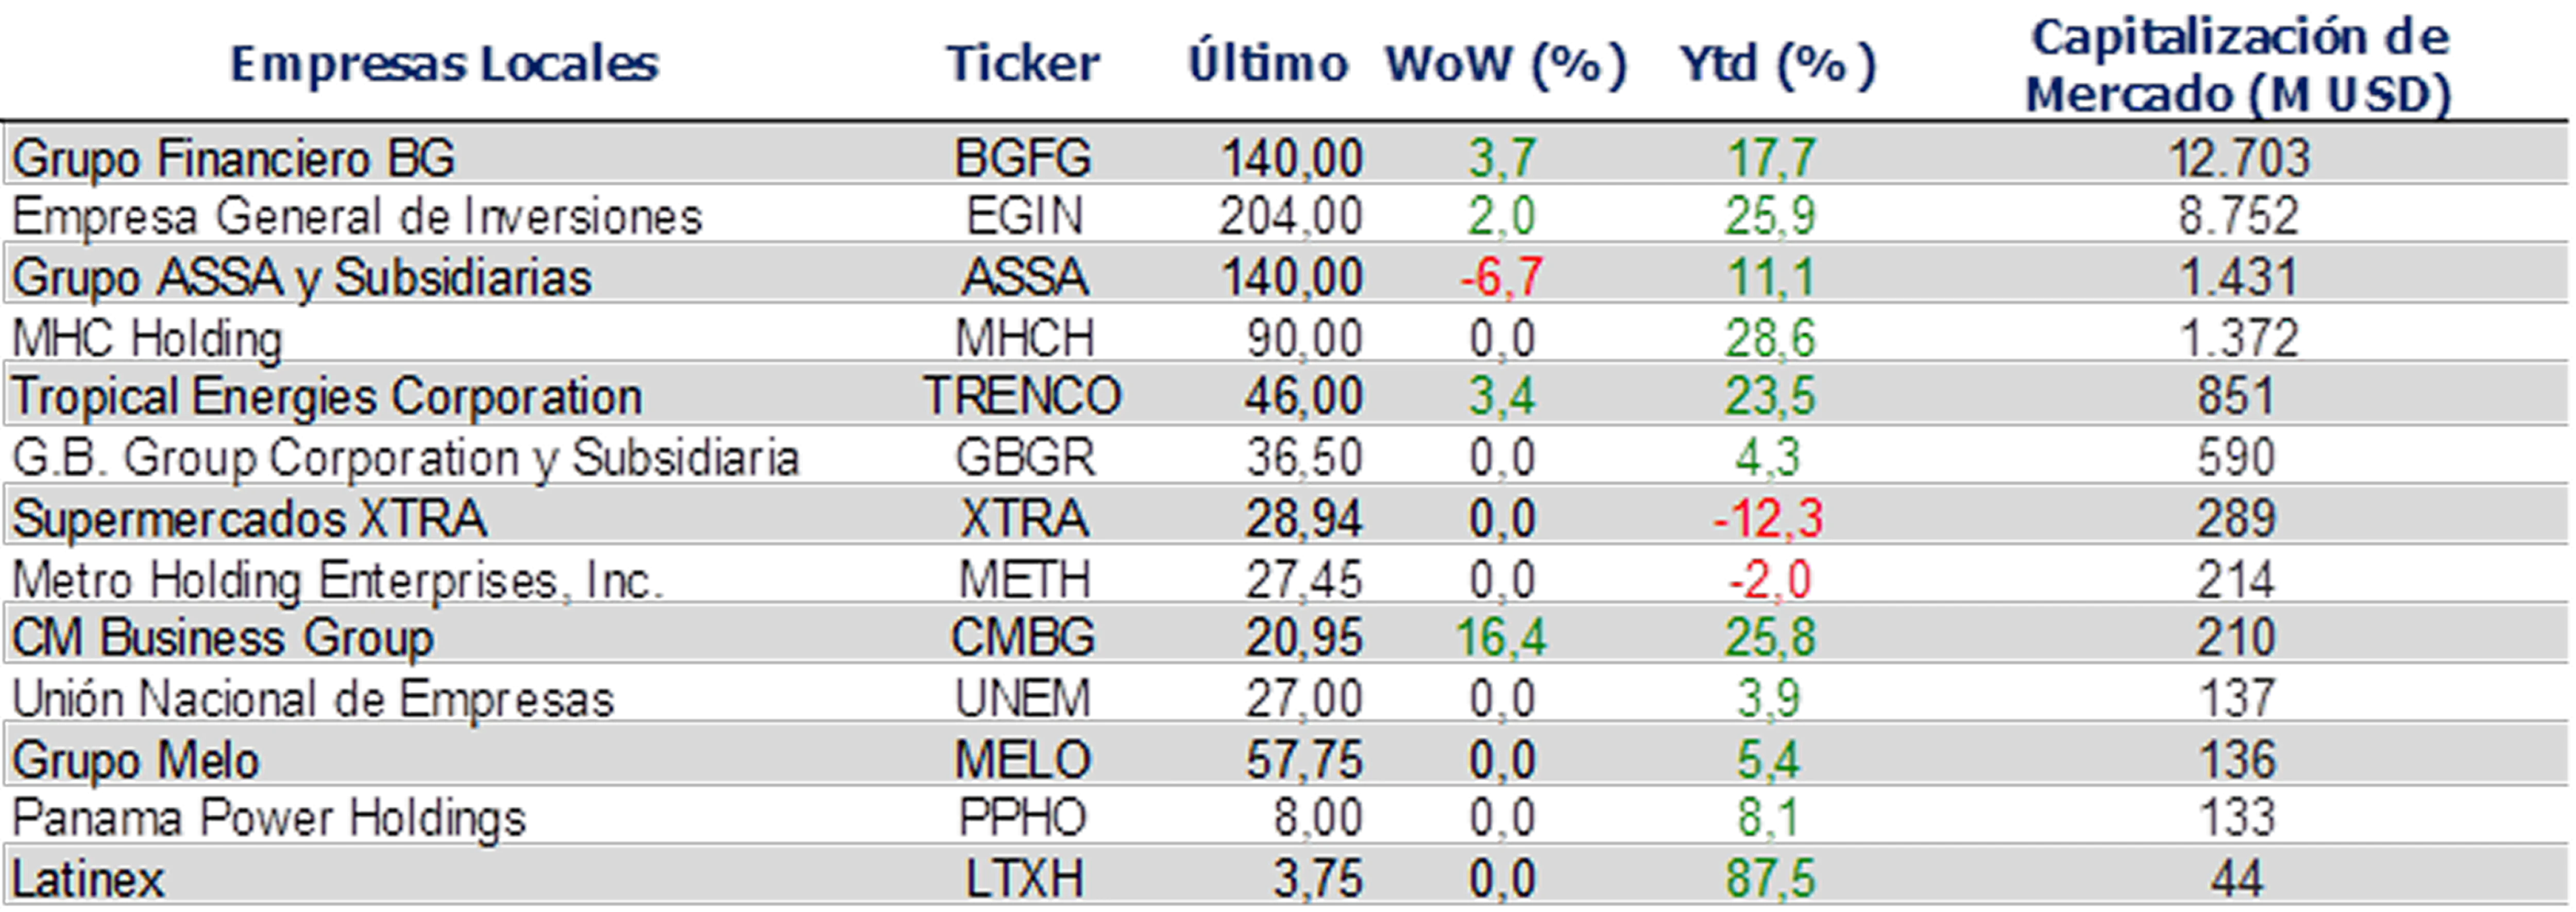
Fuente: Bolsa de Valores de Panamá, precios al 30/04/2026
Reportes relevantes de la semana
Miércoles 6 de mayo:
- En EE. UU., se publica el empleo ADP, señal adelantada del mercado laboral.
- En Europa, se conocen los PMI de servicios y compuestos en sus versiones finales.
- En Asia, se publicarán las actas del Banco de Japón (BoJ).
Jueves 7 de mayo:
- En EE. UU., se conocerán las solicitudes de desempleo, junto con datos de productividad y costes laborales.
- En Europa, se publicarán los pedidos de fábrica de Alemania y las ventas minoristas de la eurozona.
- En Asia, se conocerá el PMI de servicios de Japón.
Viernes 8 de mayo:
- En EE. UU., foco en el informe de empleo (NFP), incluyendo nóminas, desempleo y salarios. También se publicará el Índice de Sentimiento del Consumidor de la Universidad de Michigan.
- En Europa, se conocerá la producción industrial y balanza comercial de Alemania.
Este boletín se emite exclusivamente con fines informativos y no constituye asesoría legal, financiera, comercial, fiscal, de inversión, ni una oferta, invitación o recomendación para la compra o venta de valores, títulos, servicios o bienes.
El boletín puede incluir referencias, análisis o hipervínculos a contenidos de terceros, ajenos al banco, sobre los cuales no se ejerce control ni se asume responsabilidad alguna por su contenido, políticas de privacidad o prácticas. La inclusión de dichos enlaces no implica respaldo, patrocinio ni asociación. No se garantiza la exactitud, integridad, ni vigencia de la información contenida en este boletín, la cual puede ser modificada sin previo aviso.
Antes de tomar cualquier decisión, el lector debe evaluar su situación particular y obtener asesoría profesional independiente. El banco no será responsable por pérdidas o daños directos o indirectos derivados del uso, interpretación o aplicación de esta información.
Research for Traders es un tercero independiente ajeno al banco y no recibe ninguna remuneración, comisión o incentivo alguno derivado de las operaciones que se realicen sobre los activos mencionados en el presente boletín.
Este material es de uso exclusivo del destinatario y no podrá ser reproducido, distribuido ni divulgado, total o parcialmente, sin autorización previa de Research for Traders o de los respectivos titulares de los derechos.