

10/03/2026
Empresas
Alphabet (GOOGL) reducirá la mayoría de las comisiones de su tienda de aplicaciones a 20% o menos, además de lanzar un programa denominado “Registered App Stores” y permitir sistemas de pago alternativos junto a Google Play, ampliando así las opciones de facturación para los desarrolladores.
Amazon (AMZN) informó que instalaciones en Bahréin y en los Emiratos Árabes Unidos resultaron dañadas y quedaron temporalmente fuera de servicio, lo que obligó a algunos clientes a redirigir sus cargas de trabajo a otros centros de datos.
Apple (AAPL) registró una fuerte caída en los envíos de iPhone en China durante enero, con un descenso del 37% interanual, a medida que se fue diluyendo el impulso inicial generado por el último ciclo de lanzamiento de productos, según un informe de UBS.
Berkshire Hathaway (BRKB) informó que ha comenzado a recomprar acciones de sus clases A y B bajo su política vigente de recompra de acciones.
Nvidia (NVDA) presentó resultados récord y anunció compromisos de inversión por US$2,000 millones en Coherent (COHR) y US$2,000 millones en Lumentum (LITE) para asegurar capacidad en redes ópticas, un componente clave para el desarrollo de centros de datos de inteligencia artificial de próxima generación.
Venture Global (VG) recibió una mejora de precio objetivo por parte de Raymond James, que elevó su target a US$13.00 desde US$11.00, manteniendo además su recomendación de Outperform sobre la acción.
Mercados internacionales
Las bolsas globales vuelven a caer en el inicio de esta semana, luego de que la escalada del conflicto en Medio Oriente impulsara el precio del petróleo por encima de US$100 por barril, aumentando los temores sobre un encarecimiento de la energía que podría afectar el desempeño de la economía.
El foco de los mercados globales la semana pasada estuvo dominado por el aumento del conflicto entre EE. UU., Israel e Irán, un factor que impulsó con fuerza los precios del petróleo y reintrodujo riesgos geopolíticos relevantes para el crecimiento global.
En este contexto de mayor incertidumbre geopolítica y volatilidad en los commodities, los principales índices bursátiles estadounidenses registraron retrocesos la semana pasada.
El S&P 500 cayó 2.0%, mientras que el Dow Jones retrocedió 3.0%, reflejando una mayor sensibilidad de los sectores cíclicos a las perspectivas de desaceleración económica.
Por su parte, el Nasdaq Composite mostró una caída más acotada de 1.2%, en tanto que el Nasdaq 100 retrocedió 1.3%, evidenciando una relativa resiliencia del segmento tecnológico frente a la aversión al riesgo.
El aumento de la volatilidad quedó reflejado en el VIX, que avanzó hasta los 29.5 puntos en la semana, señalando un incremento en la demanda de cobertura por parte de los inversores.
El rendimiento de los Treasuries norteamericanos a 10 años cerró el viernes en niveles del 4.15%.
El dólar se mantuvo firme en términos semanales (+1.4%), respaldado por su rol como activo de refugio y por los flujos hacia liquidez en un entorno de elevada volatilidad.
Noticias internacionales
La economía de EE. UU. perdió 92,000 empleos en febrero, la mayor caída en cuatro meses, tras un aumento revisado a la baja de 126,000 puestos en enero y muy por debajo de las expectativas del mercado, que anticipaban una creación de 59,000 empleos.
La tasa de desempleo de EE. UU. subió a 4.4% en febrero, desde el 4.3% de enero, superando ligeramente las previsiones y acercándose al máximo de cuatro años de 4.5% registrado en noviembre. La fuerza laboral creció levemente en 18,000 personas, aunque la tasa de participación retrocedió a 62.0%.
Las ventas minoristas en EE. UU. cayeron 0.2% mensual en enero, tras mantenerse sin cambios en diciembre y en línea con las previsiones de mercado. Fue la primera caída desde octubre. En términos interanuales, las ventas crecieron 3.2%.
La inflación en la eurozona subió a 1.9% interanual en febrero, desde 1.7% de enero (mínimo de 16 meses) y por encima de las previsiones del mercado (1.7%), según estimaciones preliminares. La inflación subyacente aumentó a 2.4%.
La inflación de Italia se aceleró a 1.6% interanual en febrero desde 1.0% en enero, alcanzando el nivel más alto desde finales de septiembre. En términos mensuales, los precios al consumidor aumentaron 0.8%, el mayo alza desde octubre de 2022.
El Índice PMI compuesto de China de la NBS cayó a 49.5 puntos en febrero desde 49.8 puntos en enero, señalando una desaceleración de la actividad empresarial y marcando el nivel más bajo desde diciembre de 2022.
La inflación interanual en China subió a 1.3% en febrero, desde 0.2% en enero, superando las expectativas del mercado (0.8%) y marcando su nivel más alto desde enero de 2023.
Especial de mercado: reporte sobre los mercados de crédito privado. Para acceder al reporte haga click aquí. 
Indicadores bursátiles
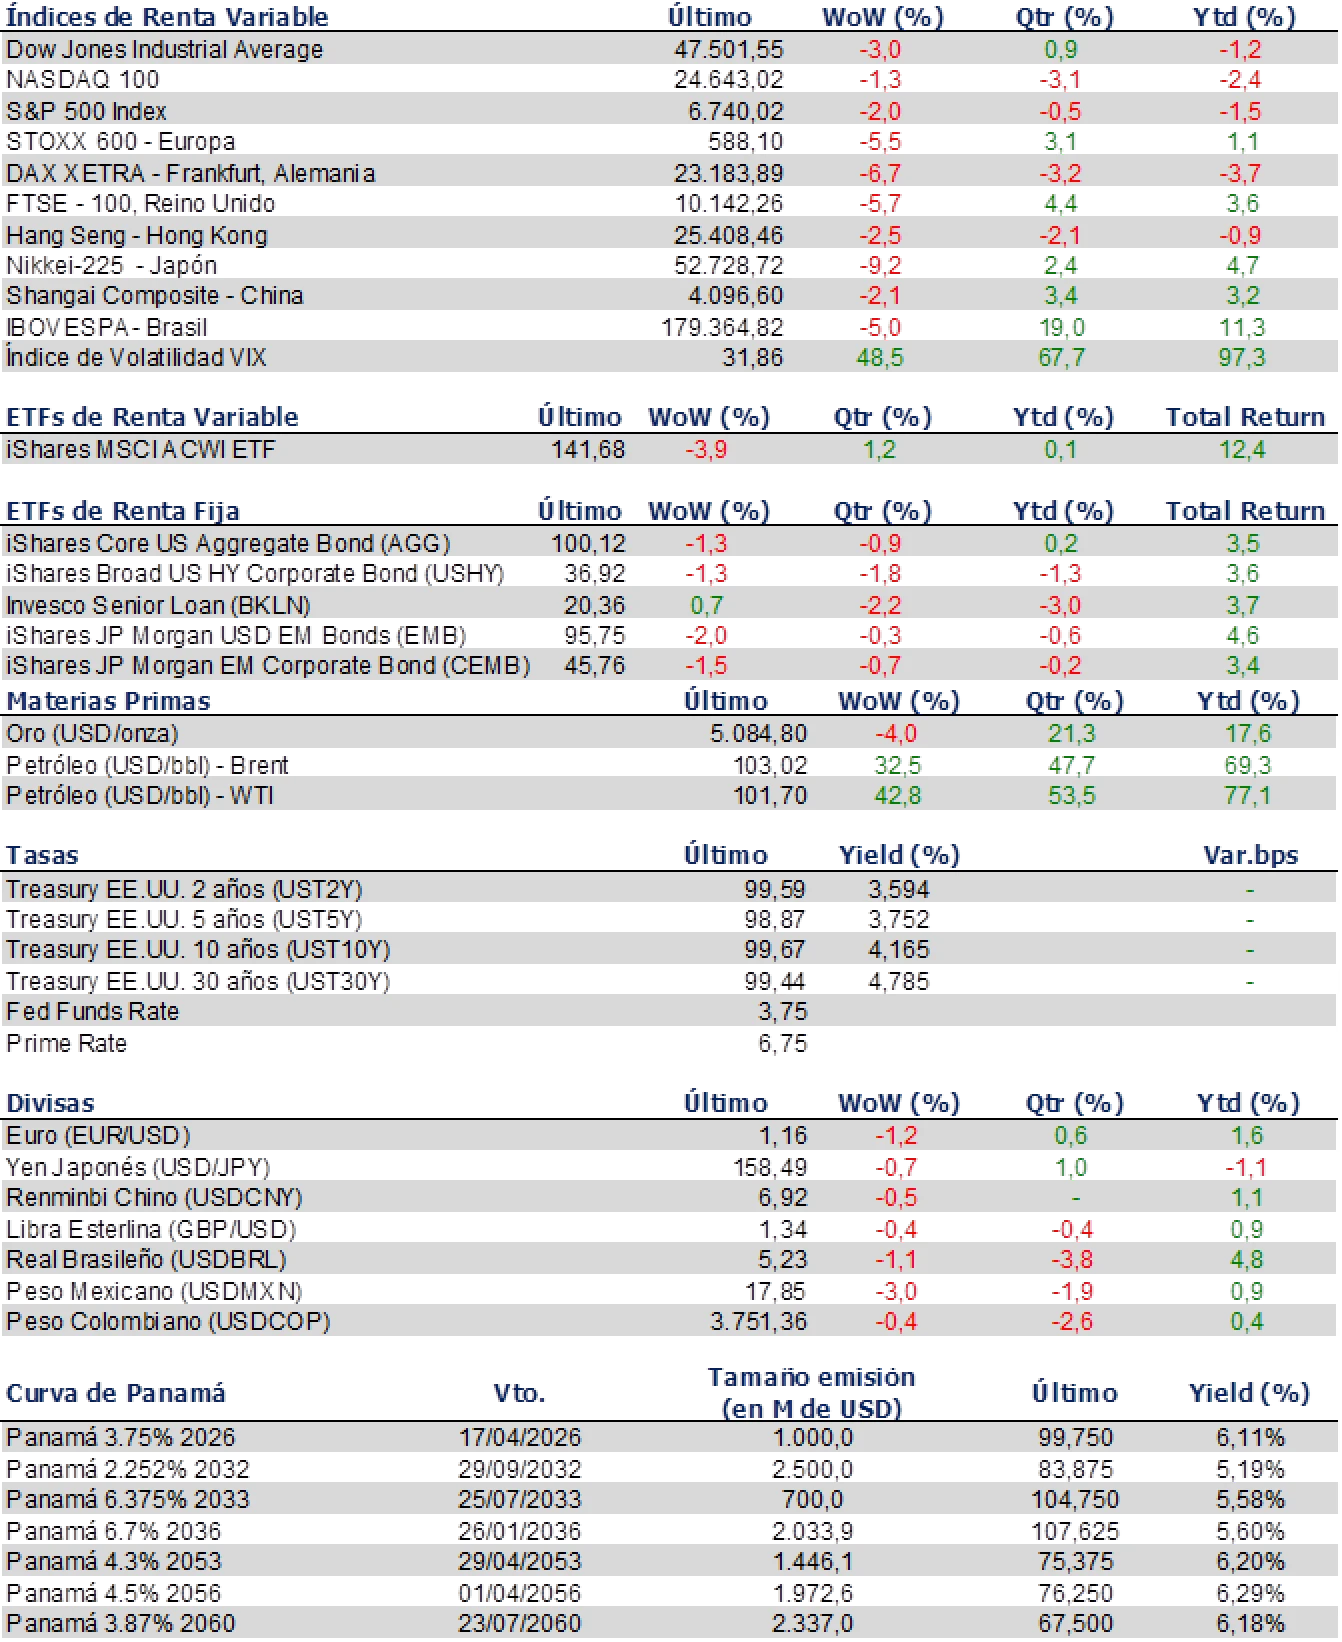
Fuente: LSEG. Resumen correspondiente al 06/03/2026
Noticias locales
Los ingresos del Canal de Panamá aumentaron entre 8% y 10% en los primeros cinco meses del año fiscal 2026, impulsados por un mayor número de tránsitos y volumen de carga. Este desempeño contrasta con el presupuesto oficial publicado en 2025, que proyectaba una caída de 8.8% en los ingresos para este año.
Las exportaciones panameñas registraron US$65.8 millones en enero, lo que representa una caída del 14.4% interanual (-US$11.1 millones) respecto a enero de 2025. No obstante, las zonas francas y el área económica especial Panamá Pacífico aportaron US$32.4 millones, con un crecimiento del 47.9%.
El mercado laboral continúa mostrando debilidad, con 227,302 desempleados y una tasa de desempleo de 10.4%, superior al 9.7% registrado en 2024. Además, 784,990 trabajadores se encuentran en la informalidad, equivalente al 47.1% del empleo no agrícola.
El aumento internacional del precio del petróleo implicará un costo adicional de aproximadamente US$54.0 millones para los consumidores panameños, reflejando el impacto directo de la volatilidad energética global sobre los costos internos de transporte y energía.
Bolsa de Valores de Panamá
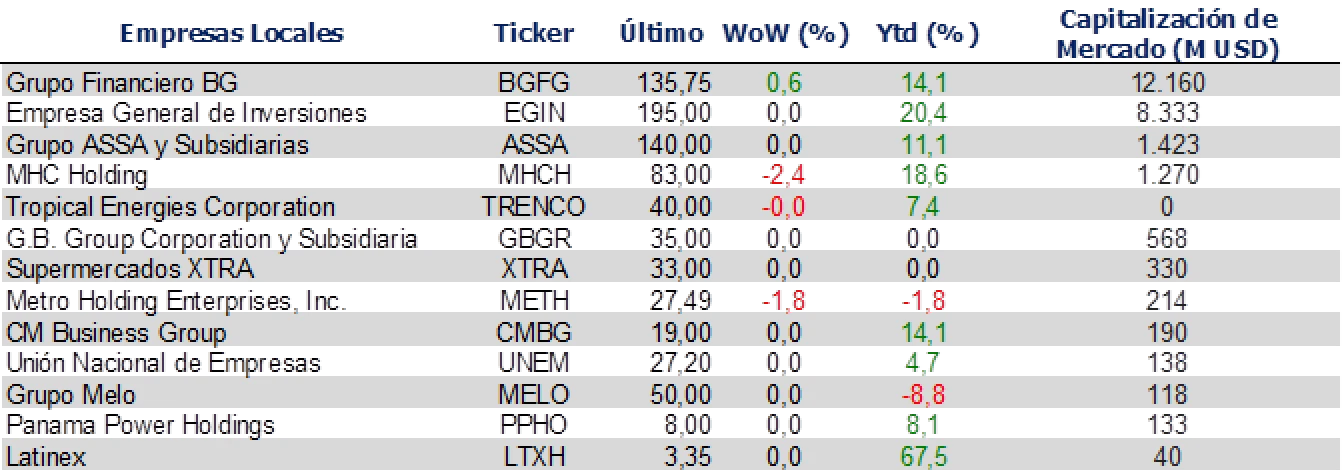
Fuente: Bolsa de Valores de Panamá, precios al 06/03/2026
Reportes relevantes de la semana
Martes 10 de marzo:
- En EE. UU., se conocen las ventas de viviendas existentes.
- Europa, se publica la balanza comercial de Alemania.
- En Asia, se dan a conocer la balanza comercial de China y la inflación mayorista de Japón.
Miércoles 11 de marzo:
- En EE. UU., se publicará la inflación minorista.
- Europa, se conocerá la inflación minorista de Alemania.
- En Asia, se darán a conocer los pedidos de máquinas y herramientas en Japón.
Jueves 12 de marzo:
- En EE. UU., se publicará la balanza comercial y el inicio de construcción de viviendas.
- En Europa, se dará a conocer el Producto Interno bruto (PIB) mensual, la producción industrial y la balanza comercial del Reino Unido, así como la producción industrial de la eurozona.
Viernes 13 de marzo:
- En EE. UU., se conocerá el Índice de Precios PCE y el Índice de Sentimiento del consumidor elaborado por la Universidad de Michigan.
Este boletín se emite exclusivamente con fines informativos y no constituye asesoría legal, financiera, comercial, fiscal, de inversión, ni una oferta, invitación o recomendación para la compra o venta de valores, títulos, servicios o bienes.
El boletín puede incluir referencias, análisis o hipervínculos a contenidos de terceros, ajenos al banco, sobre los cuales no se ejerce control ni se asume responsabilidad alguna por su contenido, políticas de privacidad o prácticas. La inclusión de dichos enlaces no implica respaldo, patrocinio ni asociación. No se garantiza la exactitud, integridad, ni vigencia de la información contenida en este boletín, la cual puede ser modificada sin previo aviso.
Antes de tomar cualquier decisión, el lector debe evaluar su situación particular y obtener asesoría profesional independiente. El banco no será responsable por pérdidas o daños directos o indirectos derivados del uso, interpretación o aplicación de esta información.
Research for Traders es un tercero independiente ajeno al banco y no recibe ninguna remuneración, comisión o incentivo alguno derivado de las operaciones que se realicen sobre los activos mencionados en el presente boletín.
Este material es de uso exclusivo del destinatario y no podrá ser reproducido, distribuido ni divulgado, total o parcialmente, sin autorización previa de Research for Traders o de los respectivos titulares de los derechos.