

27/01/2026
Empresas
- Stifel elevó su precio objetivo para Alphabet (GOOGL) a US$346, manteniendo una calificación de Compra, citando expectativas que los resultados publicitarios del cuarto trimestre de la compañía para Search y YouTube superarán las estimaciones de consenso.
- Amazon (AMZN) planea una segunda ronda de recortes de empleo esta semana como parte de su objetivo más amplio de reducir alrededor de 30,000 puestos corporativos, que representan cerca del 10% de la fuerza laboral de la compañía. Los despidos afectarán a las divisiones de AWS, retail y recursos humanos.
- Berkshire Hathaway (BRK.b) podría desprenderse de su participación de 27.5% en Kraft Heinz (KHC), según una presentación regulatoria, y salir de una inversión de más de una década que no resultó exitosa para el conglomerado.
- Microsoft (MSFT) registró recortes en sus precios objetivos por parte de Cantor Fitzgerald y UBS, en un contexto de compresión de valuaciones dentro del sector de software. El crecimiento de ingresos de Azure sigue siendo un foco clave para los inversores, con una guía de aumento de 37% para el segundo trimestre fiscal.
- Nvidia (NVDA) y Alphabet (GOOGL) respaldaron a la startup británica de inteligencia artificial Synthesia en una ronda de financiamiento de US$200 millones, en medio de un fuerte aumento de la inversión privada en empresas tecnológicas emergentes que buscan capitalizar el boom de la IA.
- Tesla (TSLA) discontinuó Autopilot, su sistema básico de asistencia a la conducción, en Canadá y Estados Unidos, en el marco de su estrategia para impulsar a los clientes hacia una versión más avanzada de la tecnología.
Mercados internacionales
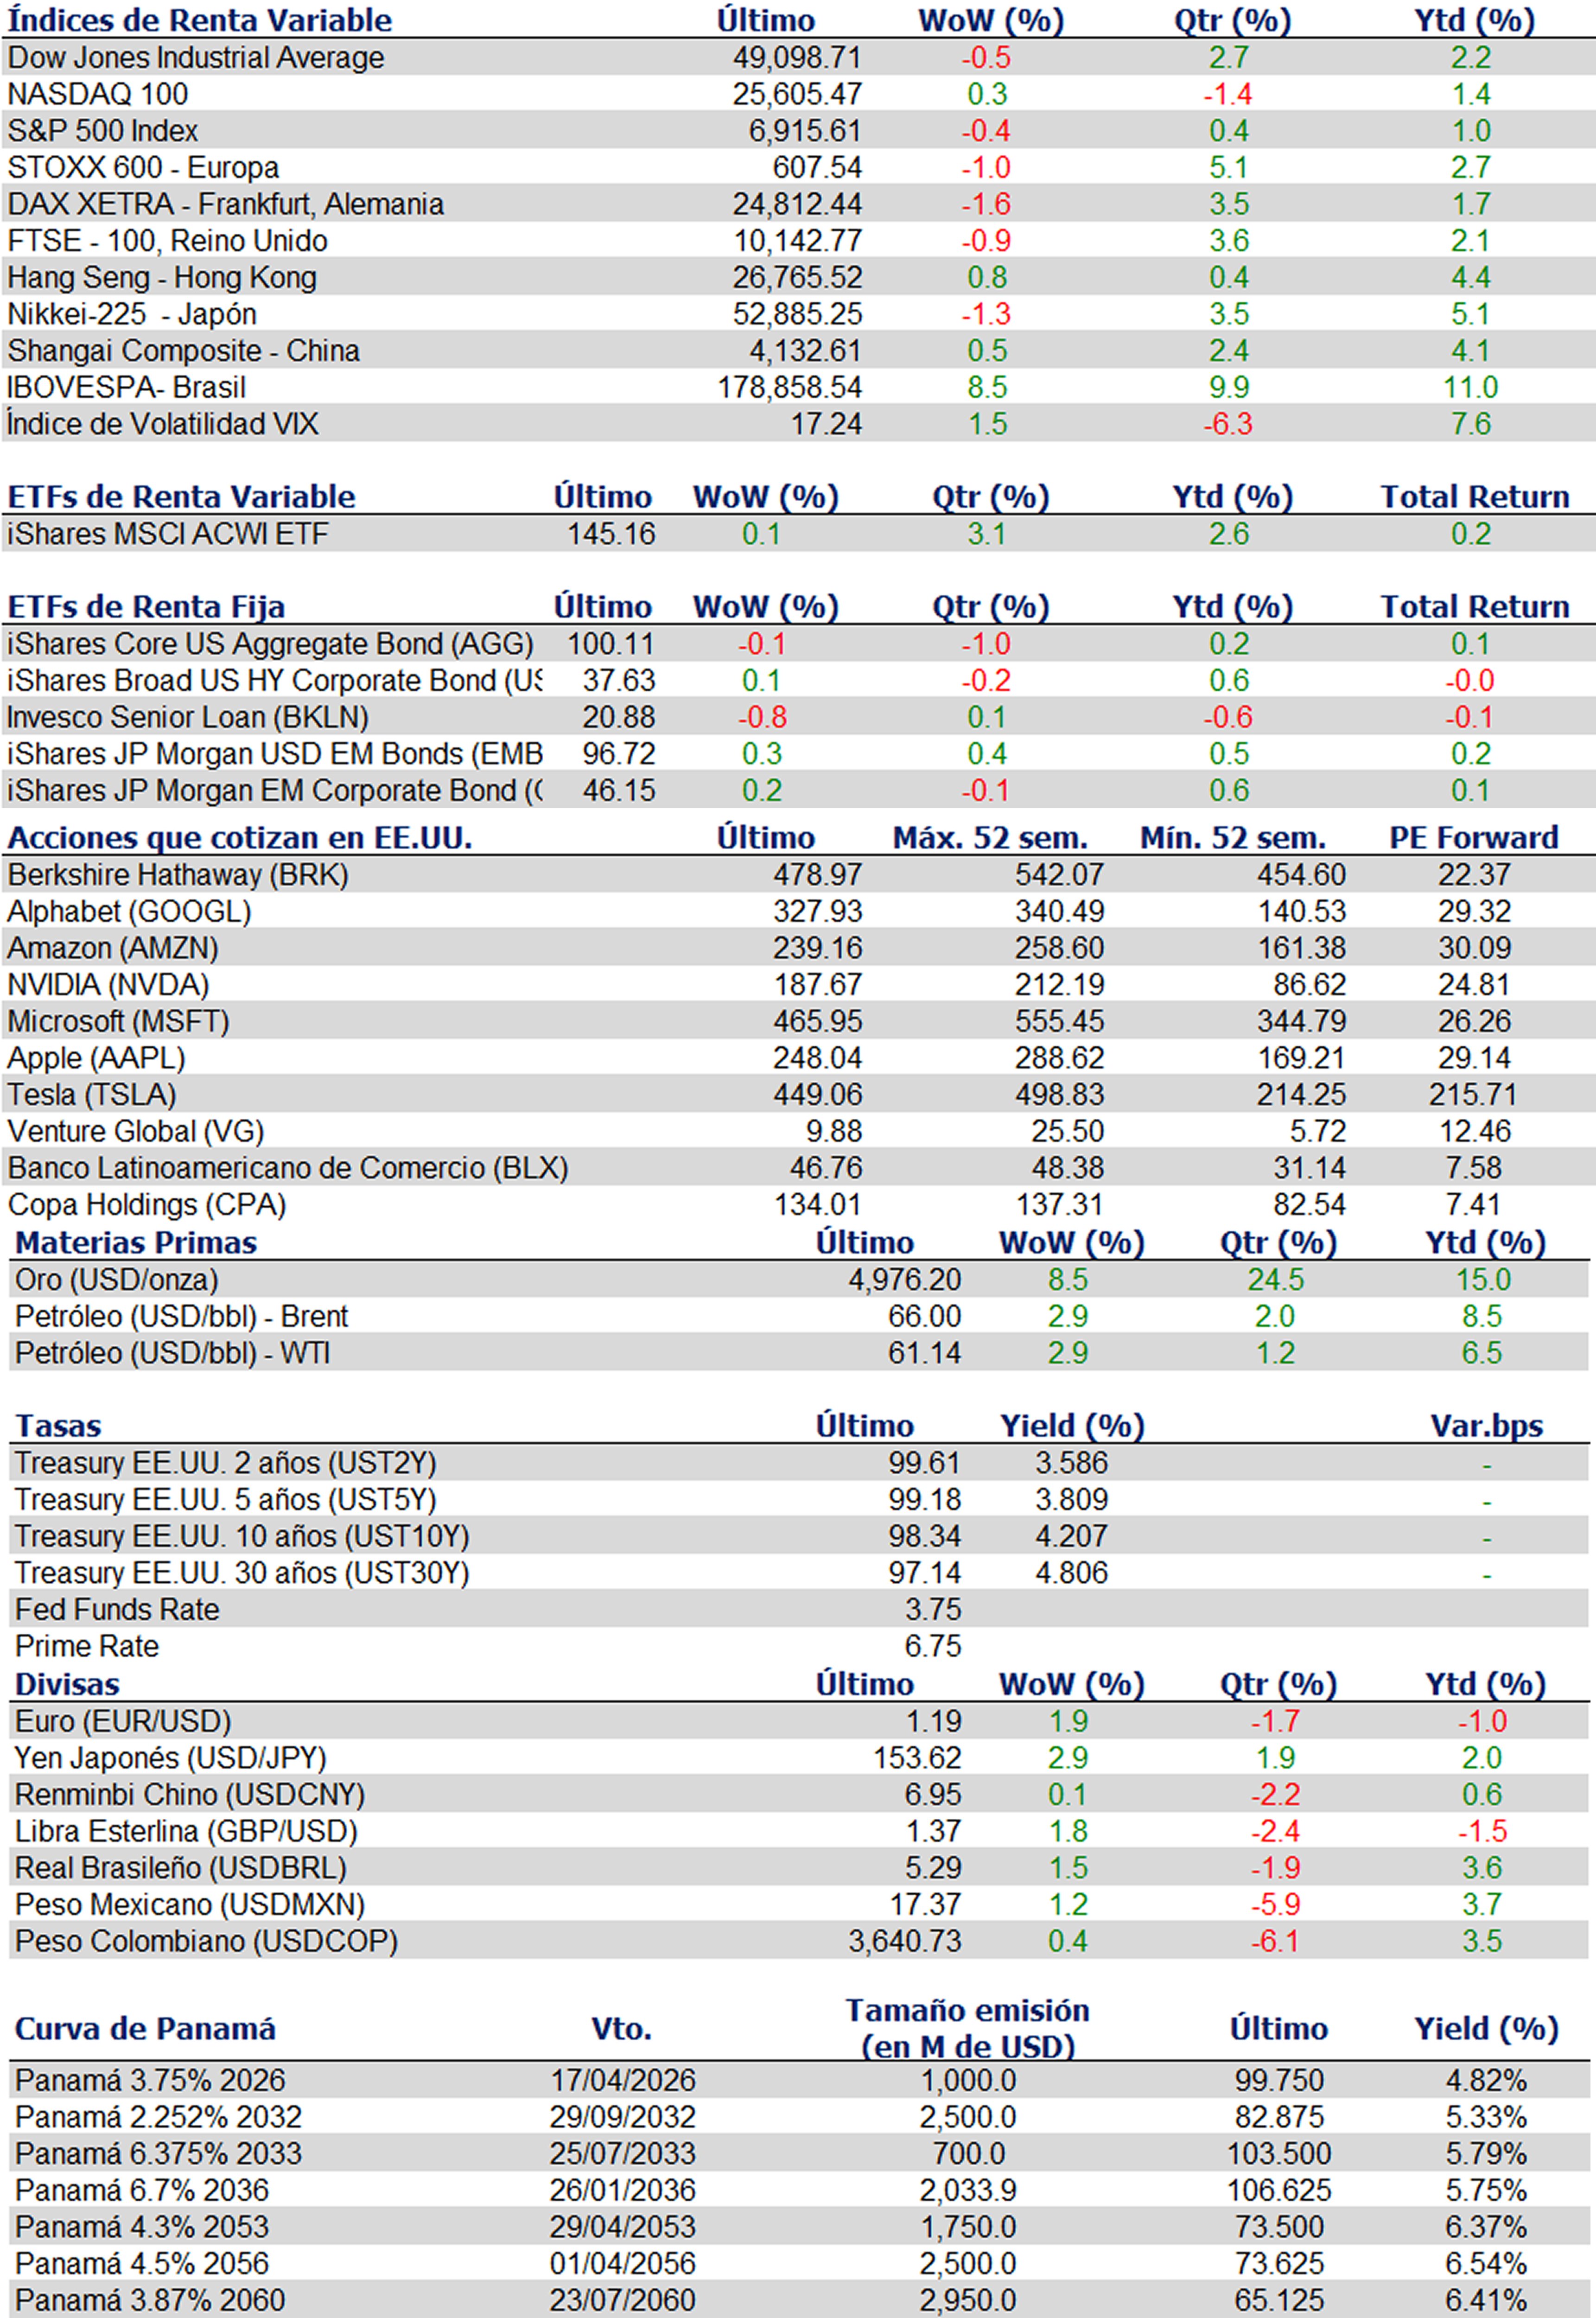
- La semana pasada dejó un balance mixto para los principales índices estadounidenses, en un contexto marcado por la moderación de los riesgos geopolíticos y una mayor selectividad sectorial.
- El S&P 500 cerró con una baja de -0.4% semanal, encadenando otra semana de desempeño acotado y reflejando la cautela de los inversores. El Dow Jones retrocedió 5%, afectado principalmente por la debilidad del sector financiero y algunas compañías industriales.
- En contraste, el Nasdaq Composite logró avanzar +0.1%, mientras que el Nasdaq 100 subió 0.3%, apoyados en la resiliencia del sector tecnológico y, en particular, en el mejor comportamiento relativo de las grandes compañías de semiconductores.
- El rendimiento de los Treasuries norteamericanos a 10 años cerró el viernes en niveles del 4.23%.
- El petróleo subió 2.7% la semana pasada, extendiendo las ganancias por quinta semana consecutiva, impulsados por riesgos geopolíticos y de oferta.
- En el mercado cambiario, el dólar cayó 1.4% la semana pasada siendo su mayor caída semanal desde junio, afectado por el aumento de las tensiones geopolíticas.
Noticias internacionales
- El Índice PMI Compuesto preliminar de EE. UU. de S&P Global (Flash) subió levemente a 52.8 puntos en enero de 2026 desde los 52.7 puntos registrados en diciembre, señalando una moderada mejora de la actividad empresarial, aunque el crecimiento se mantuvo contenido frente a la expansión más sólida observada en la segunda mitad de 2025.
- El Índice de Precios del Gasto en Consumo Personal (PCE), mostró una inflación de 2.8% YoY tanto en su versión general como subyacente, en línea con el consenso de mercado. Adicionalmente, la Oficina de Análisis Económico (BEA) informó que el registro de octubre fue de 2.7% tanto en términos generales como subyacentes.
- El PIB creció 4.4% YoY en el 3.ºT25, 0.1 puntos porcentuales por encima de la estimación previa y superando el 3.8% del segundo trimestre, según cifras ajustadas por estacionalidad e inflación.
- El PMI compuesto preliminar de la eurozona (HCOB Flash) se ubicó en 51.5 puntos en enero de 2026, sin cambios respecto del mes previo y levemente por debajo de las expectativas de 51.8 puntos, reflejando una estabilización momentánea del crecimiento de la actividad privada.
- El indicador ZEW de sentimiento económico de Alemania subió a 59.6 puntos en enero de 2026, su nivel más alto desde julio de 2021 y muy por encima de las expectativas de 50 puntos. La evaluación de la situación económica actual también mejoró, con el índice subiendo 8.3 puntos hasta -72.7 puntos, superando las expectativas de -75.5 puntos.
- El Banco de Japón mantuvo sin cambios su principal tasa de interés de corto plazo en 0.75% en su primera reunión de política monetaria de 2026, sosteniendo los costos de financiamiento en su nivel más alto desde septiembre de 1995.
- El Banco de Japón elevó su previsión de crecimiento del PIB para el año fiscal 2025 a 0.9% desde 0.7%, mientras que la expectativa de inflación subyacente para el año fiscal 2026 se ajustó levemente a 1.9% desde 1.8%.
Indicadores bursátiles
Fuente: LSEG. Resumen correspondiente al 23/01/2026
Noticias locales
- La deuda pública de Panamá continuó en alza y habría alcanzado US$59,349 millones en diciembre de 2025, consolidando una tendencia creciente y manteniendo presión sobre las finanzas públicas y el perfil fiscal del país. La dinámica de endeudamiento sigue siendo uno de los principales focos de riesgo macro.
- La actividad económica creció 4.3% YoY en noviembre de 2025, mostrando expansión, aunque todavía se mantiene por debajo del nivel del año previo, lo que sugiere una recuperación incompleta y heterogénea por sectores.
- Panamá alcanzó 2.38 millones de visitantes internacionales hasta octubre de 2025, reflejando una mejora en el flujo turístico y un aporte positivo a servicios y consumo.
- Transporte aéreo y sector público. Los aeropuertos regionales de Tocumen movilizaron 781,871 pasajeros en 2025, señalando mayor actividad aérea regional.
Bolsa de Valores de Panamá
Fuente: Bolsa de Valores de Panamá, precios al 23/01/2026
Reportes relevantes de la semana
-
- Martes 27 de enero:
- En EE. UU., se publica la confianza del consumidor elaborado por el Conference Board.
- Miércoles 28 de enero:
- En EE. UU., se conocerá la decisión sobre las tasas de interés de la Reserva Federal.
- En Europa, se dará a conocer el sentimiento del consumidor para Alemania.
- Jueves 29 de enero:
- En EE. UU., se conocerán la balanza comercial, la productividad no agrícola y los pedidos de fábrica.
- En Asia, se darán a conocer la confianza de los hogares las órdenes de construcción, la tasa de desempleo, las ventas minoristas y la producción industrial de Japón.
- Viernes 30 de enero:
- En EE. UU., se conocerán la inflación mayorista y el Índice PMI de Chicago.
- En Europa, se publicará el Producto Interno Bruto (PIB) del cuarto trimestre de 2025 para la eurozona y Alemania, así como también sus respectivas tasas de desempleo. También se conocerá la inflación minorista de Alemania.
- En Asia, se darán a conocer los Índices PMIs de China.
- Martes 27 de enero:
Este boletín se emite exclusivamente con fines informativos y no constituye asesoría legal, financiera, comercial, fiscal, de inversión, ni una oferta, invitación o recomendación para la compra o venta de valores, títulos, servicios o bienes.
El boletín puede incluir referencias, análisis o hipervínculos a contenidos de terceros, ajenos al banco, sobre los cuales no se ejerce control ni se asume responsabilidad alguna por su contenido, políticas de privacidad o prácticas. La inclusión de dichos enlaces no implica respaldo, patrocinio ni asociación. No se garantiza la exactitud, integridad, ni vigencia de la información contenida en este boletín, la cual puede ser modificada sin previo aviso.
Antes de tomar cualquier decisión, el lector debe evaluar su situación particular y obtener asesoría profesional independiente. El banco no será responsable por pérdidas o daños directos o indirectos derivados del uso, interpretación o aplicación de esta información.
Research for Traders es un tercero independiente ajeno al banco y no recibe ninguna remuneración, comisión o incentivo alguno derivado de las operaciones que se realicen sobre los activos mencionados en el presente boletín.
Este material es de uso exclusivo del destinatario y no podrá ser reproducido, distribuido ni divulgado, total o parcialmente, sin autorización previa de Research for Traders o de los respectivos titulares de los derechos.